
Penghasilan dari menyewakan properti merupakan salah satu hal yang perlu diperhatikan pemilik rumah, baik yang menyewakan bangunan secara utuh maupun yang mengelola rumah kos. Meski sama-sama menghasilkan pemasukan dari properti, kedua kegiatan tersebut dapat memiliki perlakuan Pajak Penghasilan (PPh) yang berbeda.
Perbedaan ini penting dipahami agar pemilik properti tidak keliru menghitung pajak, menentukan kewajiban pembayaran, ataupun melaporkan penghasilannya dalam Surat Pemberitahuan (SPT) Tahunan.Perlu diluruskan bahwa PPh atas pendapatan sewa rumah bukanlah jenis pajak baru. Dasar pengaturannya telah tercantum dalam Peraturan Pemerintah Nomor 34 Tahun 2017 tentang Pajak Penghasilan atas Penghasilan dari Persewaan Tanah dan/atau Bangunan, yang mulai berlaku pada 2 Januari 2018.
Pembahasan berikut berfokus pada PPh pusat atas pendapatan kontrakan dan rumah kos, bukan pada Pajak Bumi dan Bangunan (PBB) atau pajak daerah yang mungkin berlaku terhadap kegiatan usaha tertentu.
- Bagaimana PPh atas Penghasilan Kontrakan Dihitung?
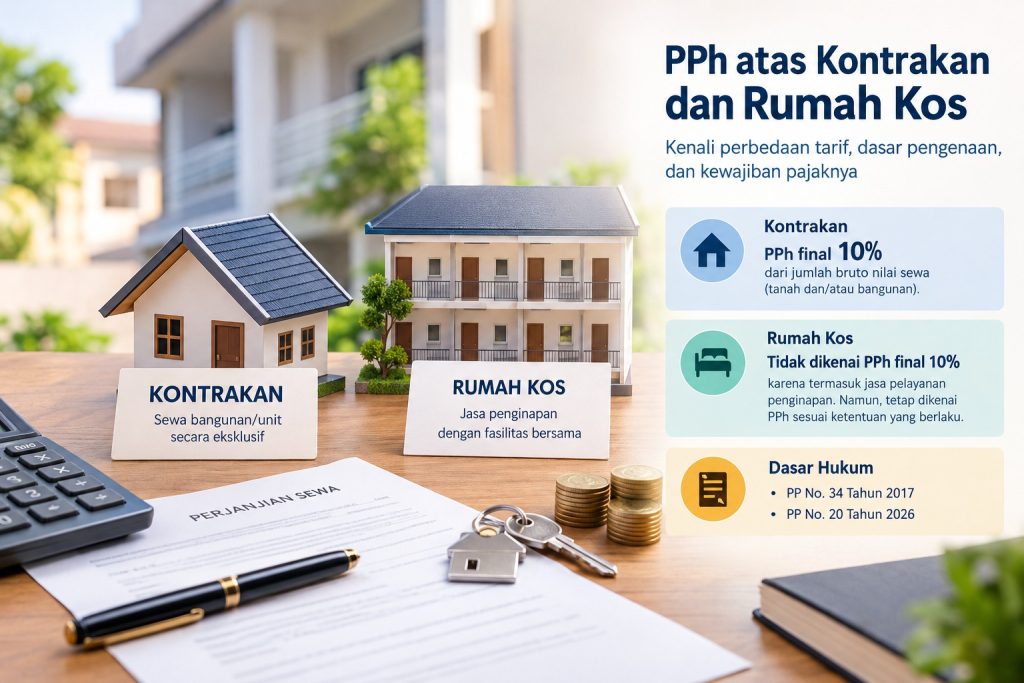
Berdasarkan Pasal 2 dan Pasal 4 PP Nomor 34 Tahun 2017, penghasilan dari persewaan tanah dan/atau bangunan pada prinsipnya dikenai PPh final sebesar 10% dari jumlah bruto nilai persewaan.
Ketentuan tersebut berlaku untuk persewaan seluruh maupun sebagian bangunan, sepanjang transaksi tersebut termasuk dalam ruang lingkup peraturan.Dasar penghitungan pajaknya bukan keuntungan bersih yang diterima pemilik, melainkan jumlah bruto yang dibayarkan atau menjadi utang penyewa sesuai ketentuan yang berlaku.
Komponen yang dapat termasuk dalam jumlah bruto antara lain:
- Nilai sewa tanah atau bangunan.
- Biaya perawatan dan pemeliharaan.
- Biaya keamanan.
- Biaya pelayanan dan fasilitas lain yang berkaitan dengan persewaan.
Biaya-biaya tersebut dapat diperhitungkan dalam jumlah bruto meskipun dicantumkan dalam perjanjian terpisah dari kontrak sewa utama.Konsekuensinya, pengeluaran pemilik untuk memperbaiki atau merawat bangunan tidak serta-merta mengurangi dasar pengenaan PPh final atas penghasilan sewa tersebut.
Pemilik juga perlu membedakan ketentuan ini dari fasilitas pajak bagi wajib pajak orang pribadi dengan peredaran bruto tertentu. Penghasilan yang telah dikenai PPh final berdasarkan aturan khusus persewaan tanah dan/atau bangunan tidak otomatis memperoleh fasilitas pembebasan pajak usaha yang sama.
- Siapa yang Bertanggung Jawab atas Pembayaran PPh Sewa?
Mekanisme pembayaran pajak bergantung pada status pihak penyewa.
Apabila penyewa merupakan pihak yang wajib memotong PPh, seperti badan atau instansi yang memenuhi ketentuan sebagai pemotong pajak, penyewa melakukan pemotongan atas penghasilan sewa sesuai aturan. Pemilik properti kemudian menerima bukti pemotongan sebagai dokumen administrasi perpajakan.Sebaliknya, apabila penyewa tidak termasuk pihak yang wajib melakukan pemotongan, pemilik atau pihak yang menyewakan harus menyetor sendiri PPh final yang terutang.
Dalam kedua keadaan tersebut, kewajiban administrasi dan pelaporan tetap harus diperhatikan sesuai ketentuan perpajakan yang berlaku.
Contoh perhitungan pajak kontrakan
Misalnya, seorang pemilik bernama Ibu Rina menyewakan rumahnya kepada penyewa perseorangan dengan nilai sewa Rp24.000.000 untuk jangka waktu satu tahun.
Apabila transaksi tersebut termasuk objek PPh final persewaan tanah dan/atau bangunan, penghitungan pajaknya adalah:PPh final = 10% × Rp24.000.000 = Rp2.400.000
Dengan demikian, PPh final yang terutang adalah Rp2.400.000.Jika penyewanya bukan pihak yang wajib memotong PPh, Ibu Rina perlu menyetor pajak tersebut sendiri dan memenuhi kewajiban pelaporannya sesuai aturan yang berlaku.
Contoh ini menggunakan asumsi tidak ada komponen tambahan yang harus dimasukkan ke dalam jumlah bruto nilai persewaan.
- Mengapa Penghasilan Rumah Kos Memiliki Perlakuan Berbeda?
Rumah kos tidak selalu diperlakukan sama dengan bangunan yang disewakan secara konvensional.Pasal 2 ayat (3) PP Nomor 34 Tahun 2017 mengecualikan penghasilan dari jasa pelayanan penginapan beserta akomodasinya dari pengenaan PPh final persewaan tanah dan/atau bangunan. Dalam penjelasannya, jasa pelayanan penginapan mencakup antara lain kamar penginapan, asrama mahasiswa atau pelajar, asrama pekerja, dan rumah kos.
Oleh karena itu, penghasilan dari kegiatan rumah kos yang memenuhi karakteristik jasa pelayanan penginapan tidak dikenai PPh final 10% berdasarkan ketentuan khusus persewaan tersebut.Namun, pengecualian ini tidak berarti bahwa seluruh penghasilan rumah kos bebas pajak. Penghasilannya tetap perlu diperhitungkan dalam kewajiban PPh pemilik atau pengelola usaha berdasarkan skema perpajakan yang sesuai.
PP Nomor 20 Tahun 2026, yang mengubah PP Nomor 55 Tahun 2022, juga perlu diperhatikan dalam menentukan kelayakan penggunaan skema PPh final bagi wajib pajak dengan peredaran bruto tertentu.Bagi wajib pajak orang pribadi yang memenuhi seluruh persyaratan, skema PPh final dengan tarif 0,5% dapat berlaku sesuai ketentuan. Terdapat pula fasilitas untuk bagian peredaran bruto usaha sampai dengan Rp500 juta dalam satu tahun pajak bagi wajib pajak orang pribadi yang memenuhi persyaratan.
Penerapan fasilitas tersebut tidak boleh ditentukan hanya berdasarkan besarnya pendapatan rumah kos. Status wajib pajak, jumlah peredaran bruto yang harus diperhitungkan, serta persyaratan dan ketentuan lain yang berlaku juga perlu diperiksa.Jika tidak memenuhi persyaratan skema PPh final tersebut, penghasilan usaha dapat mengikuti ketentuan PPh umum atau ketentuan lain yang relevan.
- Bagaimana Membedakan Kontrakan dan Rumah Kos?
Dalam praktiknya, menentukan apakah suatu properti merupakan kontrakan atau rumah kos tidak cukup hanya dengan melihat nama yang digunakan pemilik.PP Nomor 34 Tahun 2017 memberikan gambaran bahwa penyewaan sebagian bangunan dapat menjadi objek PPh final persewaan. Di sisi lain, kamar dan rumah kos juga disebut sebagai contoh jasa pelayanan penginapan.
Kedua ketentuan tersebut menunjukkan pentingnya memahami karakter transaksi yang sebenarnya, bukan sekadar mengandalkan istilah dalam iklan atau perjanjian.Beberapa hal yang dapat ditelaah meliputi bentuk penguasaan ruang oleh penghuni, pola pengelolaan, fasilitas yang disediakan, layanan kepada penghuni, serta isi dan pelaksanaan perjanjian.
Contoh A: Rumah kos
Sebuah rumah memiliki sepuluh kamar yang ditempati penghuni berbeda. Dapur dan kamar mandi digunakan bersama. Pengelola menetapkan tata tertib, mengatur pergantian penghuni, serta menerima pembayaran berdasarkan kamar yang ditempati.
Karakteristik tersebut dapat menunjukkan kegiatan jasa pelayanan penginapan atau usaha rumah kos. Namun, klasifikasi akhirnya tetap harus didasarkan pada kondisi dan kegiatan yang sebenarnya.
Contoh B: Rumah kontrakan
Sebuah bangunan terdiri atas sepuluh unit hunian mandiri. Setiap unit memiliki akses masuk dan fasilitas tersendiri, kemudian diserahkan kepada penyewa untuk digunakan secara eksklusif berdasarkan perjanjian sewa jangka panjang.Pemilik terutama bertanggung jawab terhadap pemeliharaan bangunan, tanpa pengelolaan penghuni seperti yang lazim dilakukan dalam usaha penginapan.
Pola ini dapat mengarah pada transaksi persewaan bangunan yang dikenai PPh final berdasarkan PP Nomor 34 Tahun 2017, sepanjang memenuhi ketentuan yang berlaku.Perlu ditegaskan bahwa jumlah kamar, keberadaan meter listrik tersendiri, penggunaan fasilitas bersama, ataupun lamanya masa sewa bukanlah ambang batas tunggal yang secara otomatis menentukan perlakuan pajak.
Apabila karakteristik suatu properti berada di antara kedua contoh tersebut, pemilik sebaiknya menelaah kontrak, layanan yang diberikan, dan praktik operasionalnya secara menyeluruh. Konsultasi dengan petugas pajak atau konsultan pajak dapat membantu memperjelas penerapan ketentuan terhadap kasus tertentu.
- Apa yang Perlu Dilakukan Pemilik Kontrakan dan Rumah Kos?
Agar kewajiban perpajakan dapat dipenuhi dengan benar, pemilik properti sebaiknya melakukan beberapa langkah berikut.
Pertama, identifikasi jenis penghasilan. Pastikan apakah transaksi merupakan persewaan tanah dan/atau bangunan atau kegiatan usaha jasa pelayanan penginapan.
Kedua, hitung dasar pengenaan pajak dengan tepat. Untuk persewaan yang dikenai PPh final berdasarkan PP Nomor 34 Tahun 2017, perhatikan jumlah bruto yang menjadi dasar penghitungan, termasuk komponen terkait yang diwajibkan oleh peraturan.
Ketiga, periksa mekanisme pembayaran. Pastikan apakah pajak harus dipotong oleh penyewa atau disetor sendiri oleh pihak yang menyewakan.
Keempat, simpan dokumen pendukung. Kontrak, catatan penerimaan sewa, bukti pemotongan, bukti pembayaran, dan dokumen terkait perlu disimpan untuk mendukung pemenuhan kewajiban perpajakan.
Kelima, periksa kewajiban pelaporan. Pastikan penghasilan dan pajak yang berkaitan dengannya dilaporkan sesuai dengan ketentuan yang berlaku bagi wajib pajak bersangkutan.
PPh atas pendapatan kontrakan bukan merupakan jenis pajak baru. Penghasilan dari persewaan tanah dan/atau bangunan pada prinsipnya dikenai PPh final sebesar 10% dari jumlah bruto sesuai PP Nomor 34 Tahun 2017. Penghasilan dari rumah kos yang memenuhi karakteristik jasa pelayanan penginapan dikecualikan dari PPh final persewaan tersebut namun, penghasilannya tetap dapat menimbulkan kewajiban PPh berdasarkan skema perpajakan yang berlaku bagi pemiliknya.
Kunci utamanya adalah memahami sifat transaksi dan memenuhi kewajiban pajak sesuai ketentuan yang relevan. Dengan melakukan pemeriksaan sejak awal, pemilik kos-kosan dapat mengurangi risiko kesalahan penghitungan, pembayaran, dan pelaporan pajak.